Viver de dividendos é ter uma carteira que paga, em proventos, o suficiente para cobrir o seu custo de vida. A conta de quanto você precisa é simples. O que pesa de verdade é o tempo, a disciplina e não cair em ações que pagam muito hoje e cortam amanhã.
A conta básica
Patrimônio necessário = renda mensal desejada × 12 ÷ dividend yield
O dividend yield (DY) é quanto a carteira paga por ano em relação ao valor investido. Se você quer R$ 5.000 por mês e a carteira rende 8% ao ano em proventos: 5.000 × 12 ÷ 0,08 = R$ 750.000.
| Renda mensal | DY de 6% | DY de 8% | DY de 10% |
|---|---|---|---|
| R$ 3.000 | R$ 600.000 | R$ 450.000 | R$ 360.000 |
| R$ 5.000 | R$ 1.000.000 | R$ 750.000 | R$ 600.000 |
| R$ 10.000 | R$ 2.000.000 | R$ 1.500.000 | R$ 1.200.000 |
Parece tentador montar a carteira só com DY de 10% para precisar de menos dinheiro. Cuidado: yield muito alto costuma vir com risco de corte. Entenda a armadilha do yield alto antes de escolher.
Quanto tempo leva
Com aportes mensais e os proventos reinvestidos, o patrimônio cresce em bola de neve. Um exemplo simples, com DY de 8% ao ano reinvestido e sem contar valorização nem inflação:
| Aporte mensal | Meta | Tempo aproximado |
|---|---|---|
| R$ 2.000 | R$ 450.000 (R$ 3.000/mês) | 11 anos e 8 meses |
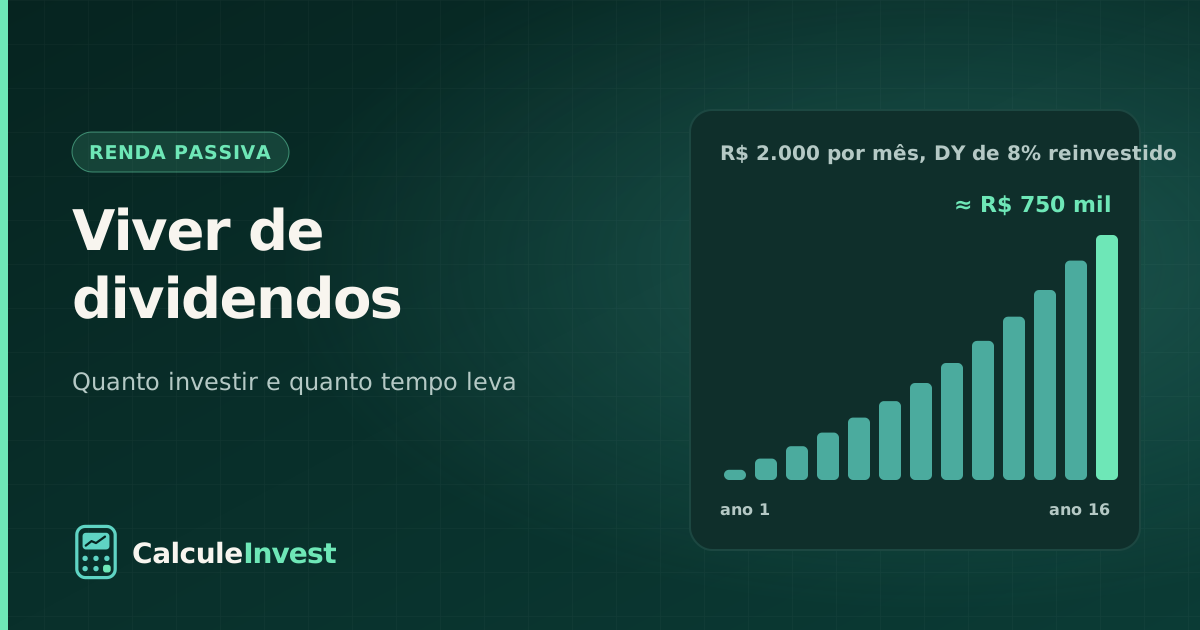
| R$ 2.000 | R$ 750.000 (R$ 5.000/mês) | 16 anos |
| R$ 3.000 | R$ 750.000 (R$ 5.000/mês) | 12 anos e 6 meses |
Duas lições saem da tabela. O aporte importa muito: R$ 1.000 a mais por mês tiram três anos e meio do caminho. E os primeiros anos são lentos; a maior parte do patrimônio aparece no fim, quando os proventos reinvestidos já pesam mais que os aportes.
Rode os seus números no simulador de dividendos ou na calculadora de metas.
A inflação come a renda
Os valores acima são nominais. Daqui a 15 anos, R$ 5.000 compram bem menos que hoje. Duas formas de lidar com isso:
- Corrija a meta pela inflação antes de calcular o patrimônio (a calculadora de IPCA ajuda);
- Prefira empresas que aumentam os proventos com o tempo. Um dividendo que cresce acompanha a inflação; um dividendo parado perde valor todo ano.
E não gaste todo o provento no começo: reinvestir uma parte mantém a renda crescendo.
Ações, FIIs ou os dois?
| Ações pagadoras de dividendos | FIIs | |
|---|---|---|
| Frequência | Variável (trimestral, semestral, anual) | Geralmente mensal |
| Obrigação de distribuir | Dividendo mínimo do estatuto (muitas fixam 25% do lucro ajustado) | Pelo menos 95% do resultado semestral |
| Imposto sobre o provento | Dividendos isentos (salvo acima de R$ 50 mil/mês por empresa); JCP com 15% | Isentos, cumpridas as regras |
| Imposto na venda com lucro | 15%, com isenção para vendas até R$ 20 mil no mês | 20%, sem isenção |
| Crescimento da renda | Acompanha o lucro da empresa | Acompanha aluguéis e juros dos recebíveis |
Muita gente combina os dois: FIIs para a renda mensal mais estável e ações para o crescimento dos proventos ao longo do tempo. Veja como funcionam os rendimentos de FIIs.
Impostos em 2026
Para a grande maioria dos investidores, a renda de dividendos continua isenta. As mudanças da Lei 15.270/2025 atingem rendas altas:
- Retenção de 10% quando uma mesma empresa paga mais de R$ 50 mil em um mês à mesma pessoa física;
- Imposto mínimo para quem tem renda total acima de R$ 600 mil por ano, com alíquota que sobe até 10% a partir de R$ 1,2 milhão. Rendimentos de FIIs e Fiagros com pelo menos 100 cotistas e cotas negociadas em bolsa ficam fora dessa conta.
Os JCP continuam com 15% retidos na fonte.
Antes de começar
- Monte a reserva de emergência em renda fixa. Vender ação em queda para pagar uma emergência destrói a estratégia. A calculadora de renda fixa ajuda a escolher onde deixar.
- Diversifique. Dez ou mais empresas e fundos, de setores diferentes, para que um corte de dividendos não derrube a renda.
- Não pague caro. Comprar acima do preço-teto reduz o seu yield para sempre. O método Bazin é o jeito mais direto de calcular o teto de uma pagadora de dividendos.
- Conheça o seu perfil. O teste de perfil de investidor mostra quanto de renda variável faz sentido para você.
No Plano Pro, você vê o dividendo projetado para os próximos 12 meses de cada ação e FII, a renda passiva da sua carteira e o preço-teto de cada ativo, com aviso quando a cotação cruza o teto.
Simulações ilustrativas, sem valorização, inflação ou impostos. Cálculo educativo; não é recomendação.