Antes de comprar uma ação, vale responder uma pergunta simples: até quanto eu pagaria por ela? O preço-teto é a resposta. É o preço máximo que ainda deixa a compra com o retorno que você exige. Acima dele, você está pagando caro, mesmo que a empresa seja boa.
Neste guia você vê o que é o preço-teto, os quatro métodos clássicos com um exemplo completo e como usar a margem de segurança para decidir.
Preço-teto, preço justo e cotação
São três números diferentes, e a confusão entre eles custa dinheiro:
| Conceito | O que é | Quem define |
|---|---|---|
| Cotação | O preço da ação agora, na bolsa | O mercado, a cada negócio |
| Preço justo (valor intrínseco) | Quanto a empresa vale pelos fundamentos | A sua análise |
| Preço-teto | O máximo que você aceita pagar | A sua análise mais o retorno que você exige |
O preço-teto não é uma previsão de para onde a cotação vai. É uma régua: se a cotação está abaixo do teto, a compra cabe nos seus critérios; se está acima, você espera ou procura outra empresa.
Os quatro métodos clássicos
Cada método olha para uma coisa diferente. Por isso faz sentido usar mais de um e comparar.
Para os exemplos, vamos usar a ABCD3, uma empresa fictícia:
| Dado | Valor |
|---|---|
| Cotação | R$ 30,00 |
| Proventos por ação nos últimos 5 anos | R$ 1,95; 2,40; 1,80; 2,20; 2,15 (média de R$ 2,10) |
| Lucro por ação (LPA) | R$ 3,20 |
| Valor patrimonial por ação (VPA) | R$ 18,50 |
1. Método Bazin: pelos dividendos
O investidor brasileiro Décio Bazin defendia comprar uma ação pagadora de dividendos só quando o preço garantisse pelo menos 6% ao ano em proventos.
Preço-teto = dividendo médio por ação ÷ 6%
Na ABCD3: R$ 2,10 ÷ 0,06 = R$ 35,00.
Funciona bem para empresas maduras que distribuem lucro com regularidade (energia, saneamento, bancos grandes). Não serve para empresas que reinvestem tudo e quase não pagam dividendos. O passo a passo completo está no guia do método Bazin.
2. Fórmula de Graham: pelo lucro e pelo patrimônio
Benjamin Graham, professor de Warren Buffett, sugeria não pagar mais de 15 vezes o lucro nem mais de 1,5 vez o patrimônio. Como 15 × 1,5 = 22,5:
Preço justo = √(22,5 × LPA × VPA)
Na ABCD3: √(22,5 × 3,20 × 18,50) = √1.332 = R$ 36,50.
A fórmula é boa para empresas lucrativas e com patrimônio relevante. Com prejuízo ou patrimônio negativo, não se aplica. Veja mais na fórmula de Graham explicada.
3. Modelo de Gordon: pelos dividendos que vão crescer
O modelo de Gordon traz para hoje os dividendos futuros, considerando que eles crescem a uma taxa constante:
Preço = D1 ÷ (k − g)
- D1: dividendo esperado para o próximo ano;
- k: retorno que você exige;
- g: crescimento dos dividendos no longo prazo (sempre menor que k).
Na ABCD3, com k = 11% e g = 4%: D1 = 2,10 × 1,04 = R$ 2,184, e o preço é 2,184 ÷ 0,07 = R$ 31,20.
O modelo é muito sensível às premissas. Só mudando o retorno exigido:
| Retorno exigido (k) | Preço pelo Gordon |
|---|---|
| 10% | R$ 36,40 |
| 11% | R$ 31,20 |
| 12% | R$ 27,30 |
Um ponto percentual muda o resultado em mais de R$ 4. Por isso, use premissas conservadoras.
4. Fórmula mágica de Greenblatt: boas e baratas
Joel Greenblatt não calcula um preço, e sim um ranking. Ele ordena as empresas por duas medidas:
- Earnings yield (EBIT ÷ valor da firma): quanto a empresa lucra em relação ao que custa, incluindo a dívida;
- ROIC (EBIT ÷ capital investido): quão bem ela usa o dinheiro que tem.
As melhores colocadas nas duas listas, somadas, são as "boas e baratas". Bancos e seguradoras ficam de fora, porque nelas dívida e capital têm outra natureza. Você pode montar o ranking na calculadora da fórmula mágica.
Consenso e margem de segurança
Juntando os três métodos que dão um preço:
| Método | Preço |
|---|---|
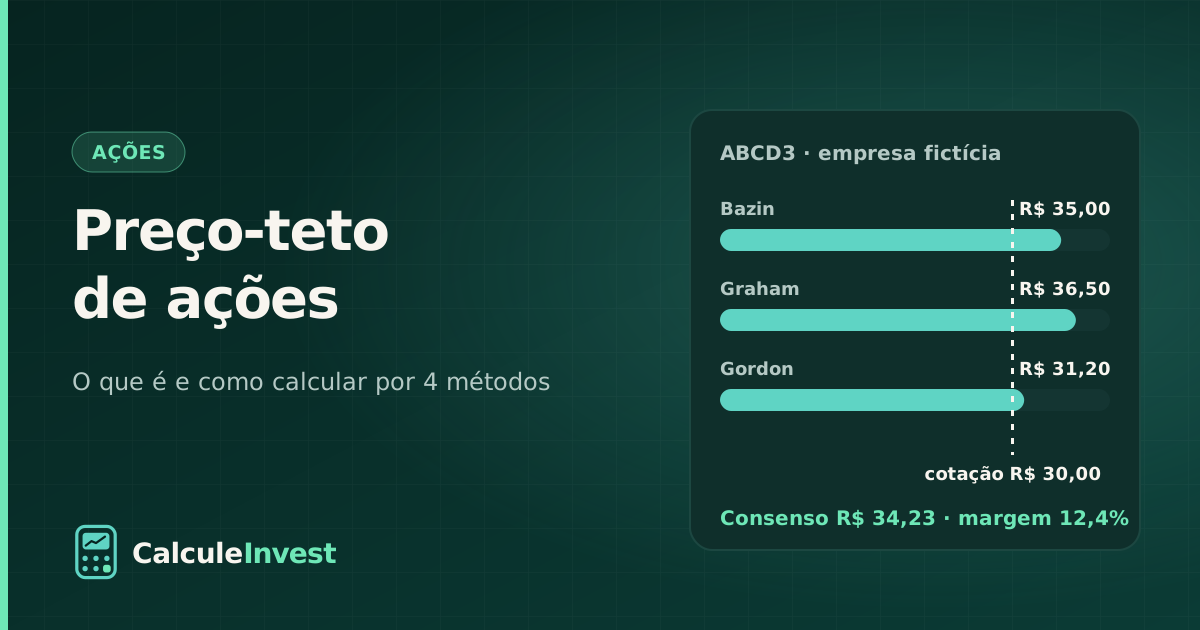
| Bazin | R$ 35,00 |
| Graham | R$ 36,50 |
| Gordon | R$ 31,20 |
| Média (consenso) | R$ 34,23 |
Com a cotação a R$ 30,00, a margem de segurança é 1 − 30,00 ÷ 34,23 = 12,4%. É o espaço para errar: se as suas premissas estiverem otimistas, a margem absorve parte do erro.
Quanto de margem exigir é escolha sua. Graham pedia folga grande; muita gente usa entre 10% e 30%, e pede mais quanto mais incerto for o negócio.
Erros comuns
- Usar um ano só de dividendos. Um provento extraordinário (venda de um ativo, por exemplo) infla o teto. Use a média de vários anos.
- Confiar em lucro que não se repete. Lucro de venda de participação ou de crédito tributário não volta no ano seguinte.
- Ignorar a dívida. Empresa muito endividada pode cortar dividendos quando os juros sobem.
- Aplicar o mesmo método a qualquer setor. Bazin não serve para empresa que não paga dividendos; Graham e Greenblatt pedem cuidado com bancos.
- Calcular uma vez e esquecer. Lucros e proventos mudam a cada trimestre; o teto também.
Como calcular no CalculeInvest
Para uma ação de cada vez, as calculadoras são grátis e sem cadastro: Bazin, Graham, preço-teto pelo dividendo alvo e Greenblatt.
Para acompanhar a bolsa inteira, o Plano Pro calcula o preço-teto de ações e FIIs pelos quatro métodos, mostra o consenso e a conta de cada um, e avisa no celular ou no Telegram quando a cotação cruza o teto que você marcou.
Exemplos com empresa fictícia. Cálculo educativo por métodos da literatura; não é recomendação.