Dividend yield (DY) é o indicador mais olhado por quem investe para ter renda, e também o mais mal interpretado. Um DY alto pode ser uma ótima oportunidade ou um sinal de que algo vai mal na empresa. Aqui você vê como calcular, como comparar com a renda fixa e como fugir da armadilha do yield alto.
O que é dividend yield
É quanto uma ação ou um FII pagou em proventos nos últimos 12 meses, em relação ao preço de hoje:
DY = proventos por ação nos últimos 12 meses ÷ cotação atual
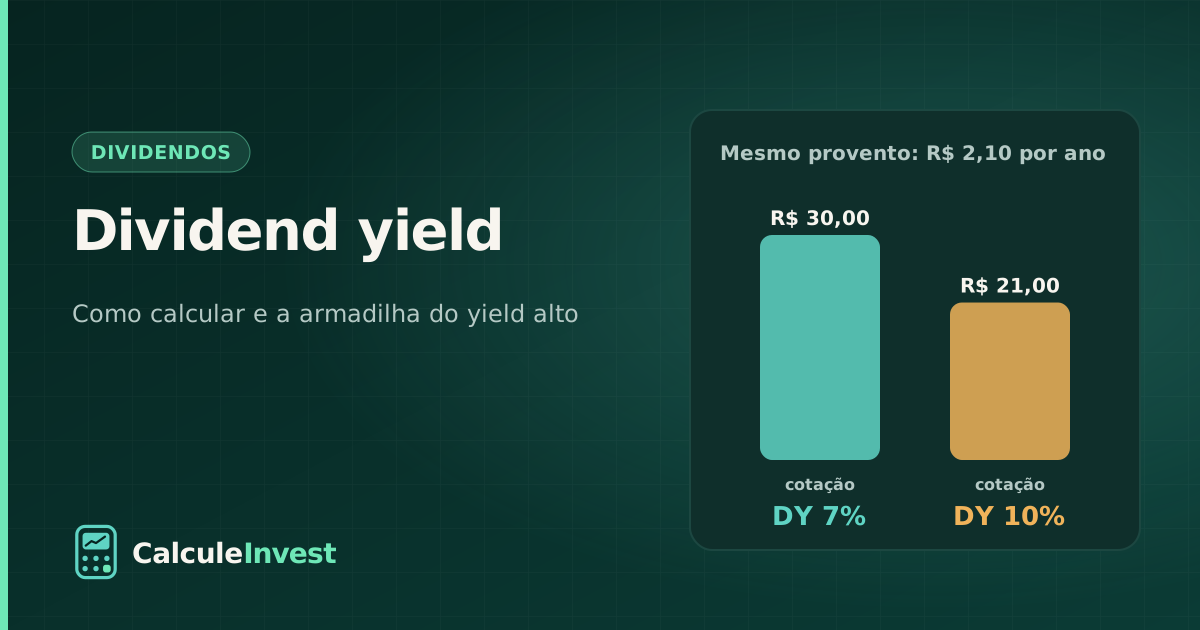
Se a ABCD3 (empresa fictícia) pagou R$ 2,10 por ação em 12 meses e está cotada a R$ 30,00, o DY é 2,10 ÷ 30,00 = 7% ao ano. Na prática: quem compra hoje a R$ 30,00 receberia 7% do valor investido, se a empresa repetir os pagamentos.
Entram na conta os dividendos e os juros sobre capital próprio (JCP).
Dividendos e JCP não são iguais no bolso
| Provento | Imposto para pessoa física |
|---|---|
| Dividendos | Isentos, salvo a retenção de 10% quando uma mesma empresa paga mais de R$ 50 mil no mês à mesma pessoa (regra em vigor desde 2026) |
| JCP | 15% retidos na fonte |
| Rendimentos de FII | Isentos, se o fundo e o cotista cumprirem as regras (ver o guia de FIIs) |
Os sites costumam mostrar o DY bruto. Se uma empresa paga quase tudo em JCP, o que chega para você é 15% menor.
A armadilha do yield alto
O DY tem o preço no denominador. Se a cotação cai e o provento passado continua o mesmo, o DY sobe sozinho. Com a ABCD3 caindo de R$ 30,00 para R$ 21,00, o DY vai de 7% para 10%, sem a empresa ter mudado nada no que paga.
A pergunta é: por que o preço caiu? Se foi pessimismo passageiro do mercado, pode ser oportunidade. Se foi porque o lucro despencou, os próximos proventos vão cair, e aquele 10% nunca vai se repetir.
Sinais de que o DY alto é uma armadilha:
- Provento extraordinário nos últimos 12 meses (venda de ativo, lucro de um ano atípico). O DY do ano fica inflado.
- Payout acima de 100%: a empresa paga mais do que lucra, tirando do caixa ou da dívida.
- Lucro caindo trimestre após trimestre.
- Dívida subindo, principalmente com juros altos.
- Setor em crise ou empresa em recuperação judicial.
Como avaliar se o DY se sustenta
- Olhe 5 anos, não 12 meses. A média de proventos de 5 anos dá uma ideia mais honesta do que a empresa costuma pagar.
- Compare proventos e lucro. O dividendo sai do lucro. Payout estável entre 40% e 80% em empresas maduras é um bom sinal.
- Veja a regularidade. Pagou em todos os anos, inclusive nos ruins?
- Confira a dívida. Dívida líquida baixa em relação à geração de caixa dá folga para manter os pagamentos.
Essa mesma lógica é a base do método Bazin, que transforma o dividendo médio em um preço-teto.
DY contra a renda fixa
Comparar o DY com o CDI é natural, mas não é comparar coisas iguais:
- A renda fixa contratada garante a taxa; o dividendo pode cair.
- Em compensação, o dividendo de uma boa empresa tende a crescer com o lucro ao longo dos anos, e a ação pode se valorizar.
- Na renda fixa tributada, o IR (de 22,5% a 15%) sai do rendimento; os dividendos são isentos para a maioria das pessoas.
Uma ação com DY bem abaixo do CDI líquido só faz sentido se você espera crescimento forte dos proventos. Para comparar com números reais, use a calculadora de CDI.
Yield on cost: o DY de quem já comprou
O yield on cost divide os proventos de hoje pelo preço que você pagou. Se você comprou a ABCD3 a R$ 15,00 anos atrás e hoje ela paga R$ 2,10, o seu yield on cost é 14%, mesmo que o DY para quem compra hoje seja 7%. É o efeito de comprar barato e manter enquanto o dividendo cresce.
Simule a sua renda
O simulador de dividendos mostra, ano a ano, quanto um aporte mensal com reinvestimento gera de renda passiva. Se a meta é viver de proventos, veja quanto investir para viver de dividendos.
No Plano Pro, cada ação e FII tem o dividendo e o yield projetados para os próximos 12 meses, com as premissas à mostra, e o preço-teto ao lado para você não pagar caro por um yield que não se sustenta.
Exemplos com empresa fictícia. Cálculo educativo por métodos da literatura; não é recomendação.